
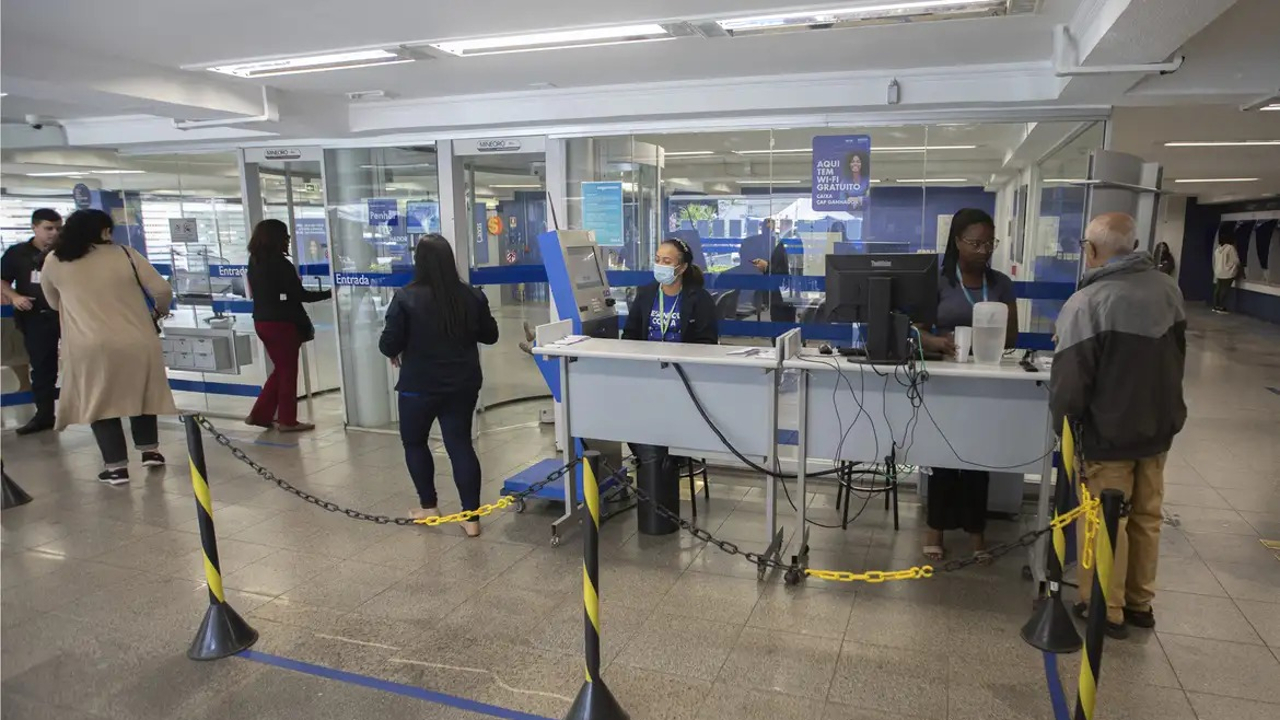
Os programas de renegociação de dívidas do governo federal ampliaram o número de acordos e permitiram que milhões de brasileiros renegociassem débitos. Mesmo assim, o país chegou a 2026 com número recorde de consumidores inadimplentes.
Dados da Serasa mostram que o Brasil alcançou 83,98 milhões de pessoas com contas em atraso em agosto.
O resultado evidencia que, embora iniciativas como o Desenrola tenham facilitado renegociações, o problema do endividamento das famílias permanece elevado.
Renegociações cresceram
Entre maio e agosto de 2026, a Serasa registrou 19,7 milhões de acordos de renegociação de dívidas.
O volume representa crescimento de 36% em relação ao mesmo período de 2025.
O número de consumidores que buscaram regularizar pendências também aumentou, passando de 7,1 milhões para 9,4 milhões.
Além disso, o ritmo mensal de crescimento da inadimplência desacelerou durante o período.
Primeira edição alcançou milhões
Na primeira edição do Desenrola Brasil, iniciada em 2023, cerca de 15 milhões de pessoas renegociaram aproximadamente R$ 53,2 bilhões em dívidas.
Os descontos chegaram, em alguns casos, a 90%.
O governo lançou novas versões do programa em 2026 e ampliou o alcance para outros grupos de consumidores.
A terceira etapa foi instituída em setembro e tem previsão de funcionamento até junho de 2028.
Inadimplência continua em nível recorde
Apesar das renegociações, a quantidade de brasileiros negativados continuou crescendo.
Em julho, eram 83,9 milhões de inadimplentes.
Em agosto, o número subiu para 83,98 milhões.
A soma das dívidas em atraso alcançava centenas de bilhões de reais.
Portanto, o crescimento dos acordos ainda não foi suficiente para provocar uma redução significativa do estoque total de inadimplentes.
Juros e renda pressionam famílias
O cenário não depende apenas das políticas de renegociação.
Dados do Banco Central mostram que a inadimplência no sistema financeiro atingiu níveis históricos em 2026.
Em maio, 4,7% do crédito do Sistema Financeiro Nacional apresentava atraso superior a 90 dias.
Ao mesmo tempo, o endividamento das famílias permanecia próximo de 49,8% da renda disponível.
Juros elevados, inflação, custo de vida e comprometimento da renda ajudam a explicar por que muitas famílias continuam com dificuldades para pagar suas contas.
Desenrola não resolve sozinho problema estrutural
O Desenrola pode reduzir juros, conceder descontos e facilitar o pagamento de dívidas antigas.
Entretanto, o programa não elimina fatores que levam consumidores a contrair novos débitos.
Por isso, especialistas defendem que políticas de renegociação sejam acompanhadas por medidas de educação financeira, crédito responsável e melhora da renda das famílias.
Governo amplia programa
Em setembro, o governo criou o Desenrola Brasil 3.0.
A nova modalidade permite que a União adquira carteiras de créditos inadimplidos com descontos elevados para facilitar futuras renegociações.
O programa deverá permanecer em vigor até junho de 2028.
A eficácia da nova fase dependerá não apenas do número de acordos fechados, mas também da capacidade de evitar que consumidores voltem a ficar inadimplentes após a renegociação.